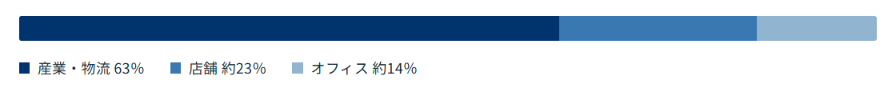
01 / U.S. Market
米国市場 産業・物流が取引を牽引
2025年通期の投資額は514億米ドル、前年比16%増。2026年Q2も回復が続いた。[1][2]
2026年Q2 用途別取引額の構成
*CBREの公表値を割合に換算した概数。四捨五入により合計が一致しない場合がある。[2]
単一テナント店舗では残存契約期間が長いほど平均キャップレートが低い傾向も見られる。2026年中間時点の調査では、残存5年以下で約7.4%、5~15年で約6.7%、15年超で約5.9%だった。ただし、期間だけで個別物件の価格が決まるわけではない。[3]
9月16日、米連邦準備制度理事会は政策金利の誘導目標を3.75~4.00%へ0.25ポイント引き上げた。上半期の取引・決算はこの決定前の数字であり、下半期は長期金利と資金調達コストが投資判断にどう反映されるかを見ていく必要がある。[13]
このレポートの読み方
「ネットリース」「NNN」「長期賃貸借」は同じ範囲を指すとは限らない。米国の市場平均、個別REITの取得利回り、カナダの全用途平均は、それぞれ集計対象が異なるため、単純な横比較を避けている。
TRIPLE NETS - MARKET INSIGHT
北米ネットリース市場の現在地 - 2026年Q2
米国の取引額推移、専業REITと私募運用会社の規模、カナダと欧州・豪州の事例から、長期賃貸借型不動産の価値を読み解く。
2026年9月23日 公開 | トリプルネッツ株式会社
128億ドル
米国のネットリース投資額
2026年Q2・前年同期比13%増 [2]
63%
米国Q2取引額に占める
産業・物流施設の割合 [2]
6.9%
米国ネットリース取引の
平均キャップレート・2026年Q2 [2]
Overview
米国ネットリース市場の概況 ― 取引は回復、評価は契約の長さだけでは決まらない
米国のネットリース物件への投資は、上場ネットリースREITの時価総額で1,440億ドル超と推測され、2026年第2四半期の投資額は、前年同期比13%増の128億米ドルとなった。産業・物流施設が取引を牽引する一方、投資家はテナントの信用力、賃料水準、費用負担、退去後の使いやすさを物件ごとに見極めている。[2]
本稿では、公表済みの市場統計と各社の決算をもとに、北米のNNN(トリプルネット)リースと専業REITの現況を整理する。英国・豪州の事例も踏まえ、日本での事業用不動産の組成にどう生かせるかを考える。
ちなみに、J-REIT(東証REIT指数の構成銘柄58本)の時価総額合計は、2026年8月31日時点で15兆5,859億円(JPX公表)であり、米国のネットリース専業REITだけで、日本のJ-REIT市場全体の約1.46倍となっている。J-REITはオフィス、住宅、物流、ホテル、商業と全用途を含んだ市場なので、米国ではネットリース専業という単一の投資戦略に特化したセクターがそれを上回っている。


02 / Market Scale
ネットリース市場の取引額とREITの運用資産(AUM)の推移
取引額は一定期間に売買された額、総資産とAUMは各時点の保有・運用規模。異なる指標を分けて読む。
03 / Listed REITs
ネットリース専業REIT各社が示す運用戦略
規模、テナント信用、契約期間、用途構成。各社が重視する要素は異なる。
05 / Our Perspective
日本でNNNリースを組成するために
北米の事例が示すのは、賃料収入の見通しと、テナント退去後の不動産価値を同時に評価する重要性だ。
長期契約で費用負担を定めても、テナントが支払不能になれば所有者に費用や再賃貸のリスクが残る。Realty Incomeも、テナントから費用を回収できない場合があると開示している。[15]
-
テナントの信用力と、その拠点の事業上の重要性
-
税・保険・修繕・CAPEXを区分した負担範囲
-
賃料改定、中途解約、保証と再契約の条件
-
退去後の転用可能性と改修費
トリプルネッツ株式会社は、土地・テナント・資本をつなぎ、NNNリースとBTS型施設開発を案件に応じて組み合わせ、店舗・商業施設、物流施設、工場・製造施設、ヘルスケア施設などで、施設の用途とテナントの事業に合う契約・開発計画を検討していく。
これは公開資料を踏まえた当社の事業上の視点であり、個別の投資成果を保証するものではない。
04 / Beyond North America
カナダ、英国、豪州にも異なる形のネットリース市場がある
各国の契約条件と投資市場を、米国のNNNモデルと区別して見る。
11. Charter Hall Long WALE REIT、2026年度決算
17. Realty Income、2021年年次報告(2020・2021年)
18. Realty Income、2023年年次報告(2022・2023年)
Realty Income
分散と大規模運用
2026年6月末に15,588物件、稼働率98.8%。2026年の投資計画を95億から100億米ドルに引き上げた。多数のテナントと用途に分散し、私募ファンドも活用する。[4]
NNN REIT
単一テナント店舗と長期契約
3,774物件、稼働率99.1%。Q2の新規投資額は2.91億米ドル、取得物件の初期現金利回りは7.3%、加重平均契約期間は17.9年。[5]
Agree Realty
店舗テナントの信用力
2,825物件、稼働率99.8%。年換算基本賃料の65.8%を投資適格の店舗テナントが占める。グラウンドリースも保有する。[6]
Global Net Lease
産業用への転換
Modiv Industrialの買収後、ストレートライン賃料に占める産業用の割合は約50%となった。用途構成を見直す動きの一例。[7]
*NNN REITの7.3%は新規取得物件の初期現金賃料に基づく利回り。上の米国市場平均6.9%とは集計対象も算式も異なる。[5]
*取引額を積み上げても市場全体の保有残高にはならない。REITの総資産や運用会社のAUMも、評価・売却・企業買収などで増減し、同一母集団の市場規模を表す数字ではない。

*カナダの2026年Q2の全用途平均キャップレートは6.58%。これはNNN専用の値ではない。カナダ銀行は9月2日、政策金利を2.25%に据え置いた。[9][14]
1,440億ドル
米国の上場ネットリースREIT
の時価総額
*本記事は2026年9月23日時点の公開情報に基づく一般的な市場解説です。市場統計は調査会社により定義が異なり、個別投資の勧誘や将来の収益を保証するものではありません。

NNNリース×BTS型施設開発を活用した「トリプルネットモデル」で、事業用不動産に新たな投資価値を創出する。